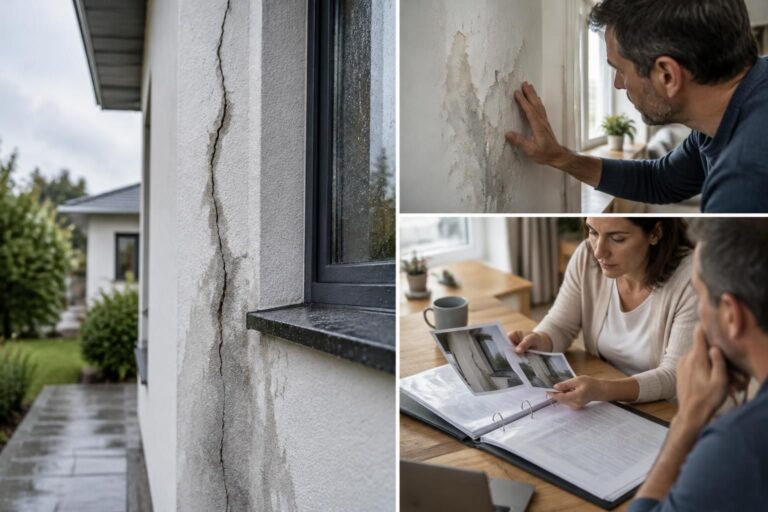
Une auréole apparaît après une pluie battante, la peinture se décolle sous une fenêtre et une odeur humide s’installe : derrière ces signes discrets, une infiltration d’eau par une façade fissurée peut détériorer les doublages, l’isolation et les biens du logement. La présence d’une garantie contre les dégâts des eaux ne signifie pourtant pas que toutes les dépenses seront remboursées. Le contrat peut protéger les dommages intérieurs sans financer la réparation du mur qui laisse passer la pluie.
Pour comprendre ce que votre assurance habitation peut prendre en charge, trois questions doivent être séparées : quel événement est garanti, quels biens sont assurés et qui doit supprimer la cause du problème ? Le parcours de Claire, propriétaire d’un appartement où des traces apparaissent après plusieurs averses, permet d’éclairer ces distinctions. Entre lecture des clauses, intervention du syndic, diagnostic technique et justificatifs d’achat, chaque étape joue un rôle dans le traitement du dossier.
Infiltration par une façade fissurée : que couvre la garantie dégâts des eaux ?
Vérifier que les infiltrations par les murs extérieurs sont assurées
La garantie dégâts des eaux figure dans de nombreux contrats multirisques, mais son périmètre varie sensiblement. Certains textes couvrent les pénétrations de pluie à travers les murs extérieurs ; d’autres visent uniquement les toitures, les terrasses ou des événements précisément énumérés.
Il faut donc rechercher les expressions « infiltrations par façade », « murs extérieurs », « pénétration des eaux pluviales » ou « défaut d’étanchéité ». Une protection annoncée en quelques lignes sur une brochure commerciale ne remplace pas la lecture des conditions générales, des conditions particulières et des éventuels avenants.
L’intitulé garantie infiltration ne correspond pas nécessairement à une couverture autonome et identique chez tous les assureurs. Il peut désigner une extension optionnelle, une partie du volet consacré à l’eau ou une formulation commerciale dont les conditions doivent être examinées.
Chez Claire, le contrat mentionne les entrées de pluie par les façades, mais distingue les revêtements intérieurs du clos du bâtiment. Cette précision change la lecture du dossier : les peintures dégradées peuvent relever du contrat, sans que le traitement extérieur soit automatiquement financé.
Distinguer les dommages intérieurs de la réparation de la fissure
Les conséquences du sinistre et sa cause constituent deux postes différents. Un papier peint décollé, un parquet gonflé ou un isolant imbibé sont des dommages consécutifs ; le rejointoiement, la reprise d’un enduit ou le traitement d’une ouverture dans la maçonnerie servent à supprimer l’origine du désordre.
Les premiers peuvent être indemnisables lorsque l’événement entre dans les garanties souscrites. Les seconds restent souvent à la charge du propriétaire ou de la copropriété, sauf disposition particulière ou intervention d’un autre régime, notamment lié à des travaux récents.
Cette distinction concerne aussi la recherche de l’origine. Les frais de diagnostic, les investigations destructives et la remise en état après recherche peuvent relever de clauses séparées, avec leurs propres plafonds et conditions d’autorisation.
Supposons que le devis de Claire comporte une réfection de peinture, un remplacement de doublage et une réparation extérieure. Demander trois lignes détaillées, plutôt qu’un montant global, aide à identifier les dépenses susceptibles de relever du contrat et celles qui nécessitent un autre financement.
| Poste à examiner | Prise en charge possible | Vérification essentielle |
|---|---|---|
| Peintures et doublages détériorés | Dommages consécutifs à un événement garanti | Nature des biens assurés et modalités de vétusté |
| Mobilier endommagé | Selon les garanties mobilières souscrites | Capital assuré, justificatifs et plafonds |
| Recherche de l’origine | Selon une clause spécifique | Accord préalable, techniques admises et limites |
| Réfection de la façade | Pas automatiquement couverte | Garantie particulière ou responsabilité d’un tiers |
| Hébergement temporaire | Selon les prestations d’assistance | Conditions d’inhabitabilité, durée et montant |
Un épisode de pluie intense n’ouvre pas davantage une prise en charge universelle. Si le contrat distingue l’eau entrée par un mur, celle passée par une fenêtre ouverte et celle provenant d’une inondation, la qualification retenue détermine les règles applicables.
Il est donc utile de demander une confirmation écrite portant sur les circonstances exactes, plutôt qu’une réponse générale à la question « suis-je couvert contre l’humidité ? ». Le point décisif est l’accord entre l’origine constatée et l’événement décrit dans le contrat.
Exclusions et entretien du logement : quelles clauses peuvent limiter la couverture ?
Différencier infiltration, condensation et remontées capillaires
Une tache humide n’identifie pas à elle seule le mécanisme en cause. La condensation résulte notamment d’un excès de vapeur d’eau sur une paroi froide, tandis que les remontées capillaires correspondent à une migration d’humidité depuis le sol ; l’entrée de pluie à travers un mur relève encore d’un autre phénomène.
Cette distinction compte parce que les contrats ne traitent pas nécessairement ces situations de la même manière. Une protection visant les pénétrations pluviales ne couvre pas automatiquement un défaut de ventilation ou un désordre provenant du terrain.
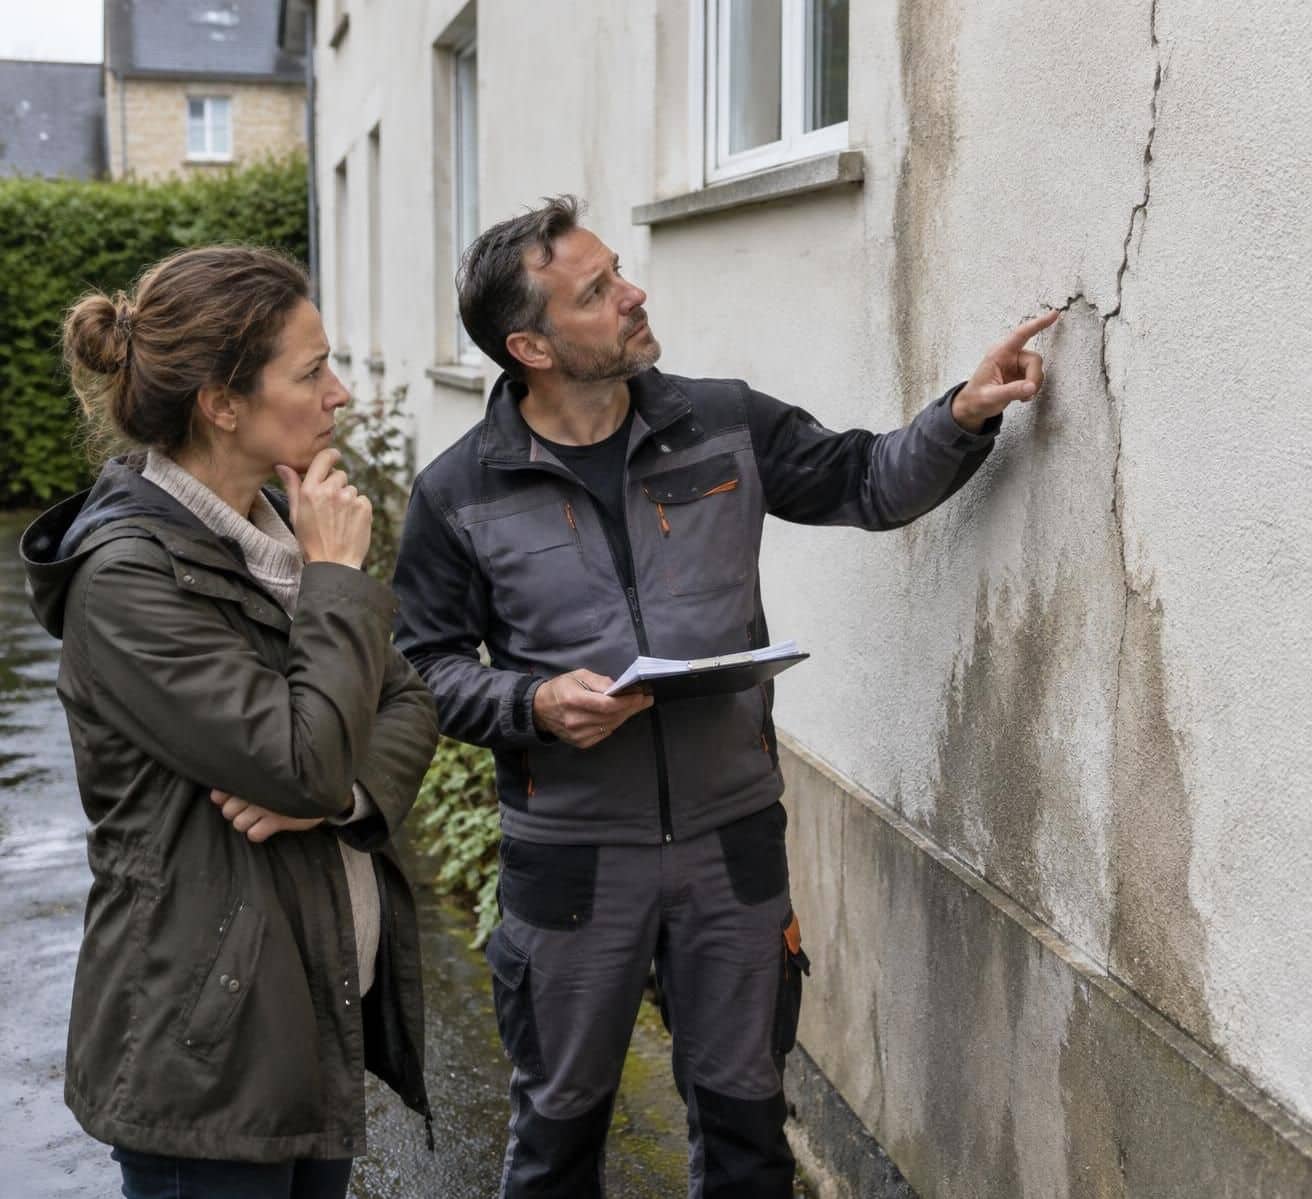
Claire remarque que les auréoles s’accentuent sur le mur exposé aux vents dominants, quelques heures après les averses. Ce constat oriente les recherches, mais ne suffit pas à prouver le trajet de l’eau : un raccord de fenêtre défectueux pourrait produire des marques comparables.
Un professionnel peut rapprocher la position des traces, les mesures d’humidité, l’état des joints et les conditions météorologiques. Le diagnostic doit expliquer le mécanisme, pas seulement constater que la paroi est mouillée.
Comprendre une exclusion de garantie pour défaut d’entretien
Une exclusion de garantie peut viser certains désordres liés à une absence de maintenance, à une dégradation connue ou à une situation précisément décrite. Il ne faut cependant pas assimiler toute fissure ancienne à un refus automatiquement justifié.
En droit français, une clause d’exclusion doit notamment être formelle, limitée et présentée en caractères très apparents. Lorsqu’il l’invoque, l’assureur doit établir que les circonstances correspondent à son champ d’application ; la seule mention d’un « manque d’entretien » mérite donc une explication circonstanciée.
De son côté, l’assuré doit pouvoir présenter les éléments établissant que le dommage entre dans la couverture demandée. Conserver les comptes rendus de travaux, photographies antérieures et échanges avec les intervenants facilite cette démonstration.
L’entretien du logement ne signifie pas que l’occupant doit diagnostiquer seul un défaut structurel invisible. En revanche, laisser durablement sans suite une entrée d’eau identifiée peut compliquer le dossier, surtout si cette inaction a contribué à aggraver les dégâts.
Examiner les réserves, obligations et limites financières
Certains contrats imposent des précautions particulières ou prévoient une couverture restreinte pour des dommages répétés provenant d’une cause non réparée. Avant d’accepter un nouveau sinistre comme indépendant du précédent, l’organisme peut vérifier si les travaux nécessaires ont réellement été exécutés.
Les moisissures appellent aussi une lecture attentive. Leur présence ne suffit ni à garantir ni à exclure les frais : il faut examiner leur origine, leur lien avec l’événement assuré et les clauses relatives aux dommages progressifs ou aux traitements spécifiques.
La franchise correspond à la part contractuellement laissée à votre charge, alors que le plafond fixe la limite d’intervention sur un poste donné. Ces mécanismes sont distincts d’un refus de couverture : un dommage peut être reconnu tout en donnant lieu à un versement réduit.
Pour Claire, un ancien courriel signalant une microfissure au syndic devient une pièce utile. Il prouve qu’elle avait transmis l’information, mais il faut encore déterminer si cette ouverture est réellement responsable des traces et quelles mesures relevaient de chaque intervenant.
En cas de désaccord, demandez la clause exacte, les constatations techniques retenues et le calcul appliqué. Une décision motivée permet de discuter des faits et du contrat, plutôt que de rester face à une formule générale.
Locataire, propriétaire ou copropriété : quelle assurance solliciter pour une façade fissurée ?
Dans un logement loué, répartir les démarches sans présumer la responsabilité
Le locataire qui découvre des traces doit prévenir rapidement son bailleur et effectuer les démarches nécessaires auprès de son propre assureur. Cette double information permet de traiter ses biens endommagés tout en déclenchant l’examen du bâtiment, dont les grosses réparations ne relèvent généralement pas de lui.
Une fissuration liée au vieillissement de l’enveloppe ou à un défaut constructif n’est pas, par principe, une dégradation imputable à l’occupant. Les obligations de chacun dépendent néanmoins de l’origine réelle, du bail et des règles légales applicables.
Le propriétaire peut mobiliser son contrat de propriétaire non occupant pour les biens et responsabilités qu’il garantit. Cette protection ne finance pas automatiquement tous les travaux : ses conditions doivent être examinées avec la même attention que celles d’une police souscrite par un occupant.
Si Claire louait son appartement, elle aurait intérêt à transmettre à son bailleur des photographies datées et une description précise de l’évolution. Une alerte écrite facilite l’organisation des réparations et évite que la date de découverte fasse ensuite débat.
En copropriété, vérifier le statut de la façade et prévenir le syndic
Dans un immeuble collectif, les murs extérieurs relèvent fréquemment des parties communes, sous réserve du règlement de copropriété. Le syndic devient alors un interlocuteur essentiel pour examiner l’origine, organiser les mesures conservatoires et déclarer les dommages relevant de l’assurance de l’immeuble.
L’assurance personnelle de Claire peut intervenir sur certains dommages privatifs, tandis que celle du syndicat concerne les intérêts collectifs assurés. La coexistence de plusieurs contrats ne signifie pas que chacun rembourse indistinctement toutes les dépenses.
Des conventions entre assureurs peuvent organiser la gestion de certains dégâts des eaux, dans leur champ d’application. Elles ne dispensent pas de déclarer le dossier et ne constituent pas une garantie supplémentaire permettant de couvrir une cause exclue du contrat.
Lorsque plusieurs appartements sont touchés sur la même verticale, le rapprochement des observations peut révéler un défaut commun. Claire demande donc au syndic si d’autres résidents ont signalé des traces similaires, sans attendre que chacun commande séparément une réparation intérieure inefficace.
Après des travaux récents, examiner les garanties de construction
La garantie décennale peut être pertinente lorsqu’un désordre imputable à des travaux compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Elle s’apprécie pendant les dix années suivant la réception, et non simplement à compter de l’achat du logement.
Toutes les fissures ne présentent pas cette gravité. Une marque esthétique superficielle ne se traite pas comme des pénétrations répétées rendant une pièce inutilisable ; la nature des travaux, la mission de l’entreprise et les constatations techniques comptent également.
Une assurance dommages-ouvrage, lorsqu’elle existe et que les conditions sont réunies, peut préfinancer les réparations relevant de ce régime sans attendre l’issue de la recherche des responsabilités. Il faut retrouver le contrat, le procès-verbal de réception et les références des entreprises concernées.
Les dommages survenus chez un voisin peuvent, quant à eux, engager une responsabilité selon leur origine et les obligations de chacun. La responsabilité civile n’est donc pas un remboursement automatique : son intervention dépend de la responsabilité retenue et de la couverture applicable.
Pour éviter les renvois entre interlocuteurs, rassemblez les références de tous les dossiers et demandez qui coordonne les investigations. Identifier celui qui assure les conséquences ne remplace jamais l’identification de celui qui doit faire réparer la cause.
Déclaration de sinistre : quels délais et quelles preuves pour une infiltration par façade ?
Déclarer rapidement sans attendre un diagnostic définitif
Dès la découverte, contactez votre assureur par l’un des moyens prévus au contrat et conservez une preuve de la démarche. Pour un dégât des eaux ordinaire, le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre.
Il ne faut donc pas attendre une expertise complète pour signaler les faits. Vous pouvez décrire des traces apparues après la pluie et préciser que l’origine reste à confirmer, plutôt que d’affirmer prématurément qu’une fissure particulière explique tout.
Un retard ne permet pas, à lui seul, un refus automatique dans toutes les situations. Une déchéance pour déclaration tardive suppose notamment une clause contractuelle applicable et la preuve, par l’assureur, du préjudice causé par ce retard ; mieux vaut néanmoins éviter cette difficulté.
Les événements relevant d’un régime particulier suivent d’autres règles. En cas de catastrophe naturelle reconnue par arrêté, la déclaration doit notamment respecter le délai propre à ce régime, fixé à trente jours après la publication de l’arrêté au Journal officiel.
Constituer un dossier lisible et chronologique
La déclaration de sinistre doit permettre de comprendre où, quand et comment les désordres ont été constatés. Une chronologie courte, accompagnée de documents clairement nommés, est souvent plus exploitable qu’une accumulation de photographies sans date ni localisation.
- Photographiez les dégâts en vue générale puis en détail, avec leur emplacement dans le logement.
- Notez les dates de découverte, les épisodes pluvieux observés et l’évolution des traces.
- Inventoriez les biens touchés avec factures, preuves d’achat ou autres justificatifs disponibles.
- Joignez les échanges utiles avec le bailleur, le syndic, les voisins et les professionnels.
- Conservez les devis et factures des mesures urgentes, du diagnostic et des réparations envisagées.
Un constat amiable de dégât des eaux peut faciliter les échanges lorsque plusieurs parties sont concernées. Il ne remplace pas la déclaration auprès de l’assureur et n’est pas une condition universelle de couverture ; il sert surtout à consigner les circonstances connues.
Claire crée un dossier comprenant un plan sommaire de la pièce, quelques clichés datés et les messages adressés au syndic. Elle distingue les observations certaines de ses hypothèses, ce qui rend les investigations plus faciles et évite les contradictions involontaires.
Protéger le logement tout en préservant les constatations
Déplacez les meubles exposés, protégez les biens et prenez les précautions adaptées si l’eau approche une installation électrique. Si des fragments de façade menacent de tomber ou si une ouverture évolue rapidement, la sécurité des occupants et des passants devient prioritaire.
Les mesures conservatoires ne doivent pas être confondues avec une rénovation complète. Avant de déposer des revêtements ou de refaire une pièce, demandez les consignes de l’organisme ; en situation urgente, documentez les lieux avant intervention lorsque cela peut être fait sans danger.
Ne jetez pas immédiatement les objets endommagés, sauf nécessité sanitaire ou sécuritaire. Des photographies, références et justificatifs doivent alors permettre de conserver une trace aussi précise que possible.
Un expert n’est pas systématiquement mandaté : certains dossiers sont traités sur pièces ou à distance. Un signalement rapide, factuel et documenté protège vos droits tout en laissant aux professionnels la possibilité d’établir l’origine.
Expertise d’assurance et indemnisation : comment faire évaluer les dommages et les travaux ?
Comprendre le rôle de l’expert et les investigations techniques
L’expertise d’assurance sert notamment à examiner les circonstances, identifier les dommages et proposer une évaluation dans le cadre de la mission confiée. L’expert peut rechercher un lien entre la dégradation extérieure et les traces intérieures, mais sa visite ne vaut pas automatiquement étude structurelle complète.
Préparez ses échanges avec une liste des pièces touchées, les justificatifs disponibles et les questions restées ouvertes. Si le passage de l’eau demeure incertain, demandez quelles investigations complémentaires permettraient de départager les hypothèses plutôt que de retenir une explication par défaut.
Selon le support et la configuration, un spécialiste peut utiliser des mesures d’humidité, une inspection endoscopique, des essais d’arrosage maîtrisés ou une caméra thermique. Cette dernière révèle des contrastes de température utiles à l’analyse, sans démontrer à elle seule le cheminement exact d’une pénétration pluviale.
Le gaz traceur ou l’électroacoustique sont davantage adaptés à certaines recherches sur réseaux qu’à toutes les façades. La technique doit répondre à une hypothèse précise, et ses frais doivent être clarifiés avec le payeur avant une intervention non urgente.
Lire le calcul de l’indemnisation poste par poste
L’indemnisation dépend des travaux reconnus nécessaires, des biens garantis, des plafonds, de la franchise et du mode d’évaluation prévu au contrat. La vétusté peut réduire la somme initialement versée ; certaines formules prévoient un complément après remplacement ou réparation, sous conditions et dans un délai déterminé.
Demandez donc un décompte séparant les montants retenus, les abattements et les sommes éventuellement différées. Cette présentation aide à comprendre si l’écart avec votre devis vient d’une surface oubliée, d’un prix discuté ou d’un poste extérieur non couvert.
Dans un exemple purement illustratif, des dommages admis pour 3 000 euros avec une franchise de 250 euros conduiraient à 2 750 euros si aucune autre réduction ni limite ne s’applique. Le résultat serait différent avec une vétusté déduite, un plafond particulier ou une prestation exclue.
Claire remarque que son devis inclut toute la pièce alors que l’évaluation ne retient qu’un pan de mur. Elle demande si les raccords de peinture et les différences de teinte ont été examinés : leur prise en compte dépend des nécessités techniques et des dispositions contractuelles, non d’un principe automatique de réfection intégrale.
Réparer durablement et contester une évaluation insuffisante
Repeindre immédiatement peut masquer les traces sans supprimer le problème. La reprise intérieure doit être coordonnée avec le traitement de l’origine et un séchage adapté, faute de quoi les cloques ou moisissures risquent de réapparaître.
Une hydrofugation n’est pas une réponse universelle à une ouverture dans la maçonnerie. Selon le diagnostic, il faudra reprendre un joint, réparer un enduit, corriger un raccord ou examiner un mouvement structurel ; un bardage ou une peinture dite anti-humidité ne remplace pas cette analyse.
Si l’offre paraît insuffisante, adressez une contestation argumentée avec devis détaillé, photographies et postes manquants. Demandez également communication du rapport d’expertise sur lequel repose la décision ; une contre-expertise peut être envisagée, en vérifiant qui en supporte les honoraires.
Si le différend persiste, utilisez le service réclamation puis, selon les conditions d’accès applicables, la médiation de l’assurance. Une réparation durable repose sur deux validations distinctes : supprimer techniquement l’entrée d’eau et faire chiffrer correctement ses conséquences assurées.
Une façade fissurée est-elle automatiquement couverte par l’assurance habitation ?
Non. Le contrat doit couvrir l’événement à l’origine des dommages, notamment les infiltrations par murs extérieurs. La réparation de la fissure reste souvent distincte des dommages intérieurs et peut relever du propriétaire, de la copropriété ou d’une garantie de construction.
Quel délai faut-il respecter pour déclarer une infiltration d’eau ?
Pour un dégât des eaux ordinaire, respectez le délai prévu au contrat, qui ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Déclarez les faits sans attendre le diagnostic définitif. Des régimes particuliers, comme les catastrophes naturelles reconnues, ont leurs propres délais.
Peut-on commencer les réparations avant le passage de l’expert ?
Prenez immédiatement les mesures nécessaires pour sécuriser les lieux et limiter les dommages. Pour les travaux définitifs, demandez les consignes de l’assureur et préservez les preuves. Si une intervention urgente s’impose, documentez les dégâts et conservez les factures sans vous exposer à un danger.
Qui prévenir lorsque la façade appartient à une copropriété ?
Prévenez votre assureur et le syndic ; si vous êtes locataire, informez aussi votre bailleur. Le règlement de copropriété permet de vérifier le statut de la façade. Plusieurs contrats peuvent intervenir sur des postes différents, sans que cela dispense de rechercher et de réparer l’origine.
L’assurance rembourse-t-elle le traitement des moisissures ?
Cela dépend de leur origine, de leur lien avec un événement garanti et des clauses du contrat. Des moisissures consécutives à une entrée de pluie couverte ne sont pas analysées comme celles provenant uniquement de condensation. Un diagnostic documenté permet de distinguer ces situations.