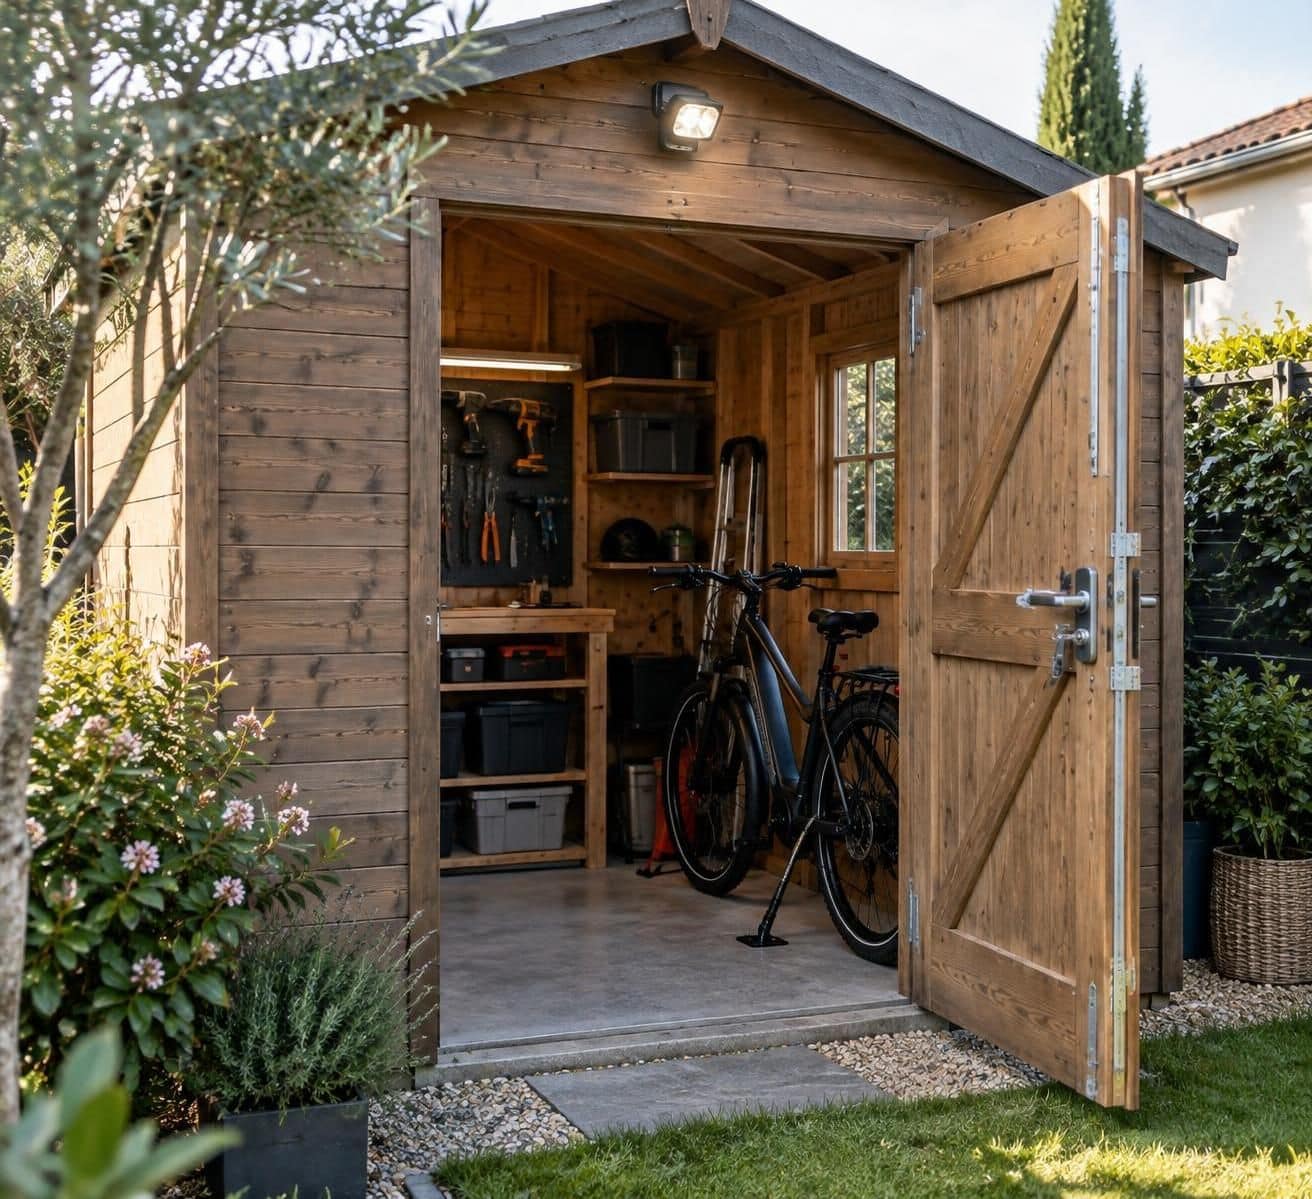
Un robot tondeuse, deux vélos électriques, une scie sur table : le contenu d’un cabanon peut valoir davantage que sa structure. Pourtant, un bâtiment séparé du logement ne bénéficie pas nécessairement des mêmes garanties que les pièces de la maison. Pour assurer un abri de jardin indépendant contenant du matériel coûteux, il faut faire préciser son statut au contrat, évaluer les biens entreposés et vérifier les conditions de protection contre le vol. Prenons le cas de Claire, propriétaire d’une maison dont l’atelier extérieur rassemble plusieurs milliers d’euros d’équipements.
Déclarer un abri de jardin indépendant à son assurance habitation
Vérifier la définition contractuelle d’une dépendance de jardin
Le premier réflexe consiste à consulter les conditions générales et particulières de son assurance habitation. Un local sans communication intérieure avec la maison peut relever des dépendances, mais chaque contrat définit cette catégorie selon ses propres critères : implantation, superficie, usage, nature de la construction ou situation sur la propriété assurée.
Un cabanon en bois posé derrière une haie, un atelier maçonné et un petit bâtiment métallique ne sont donc pas automatiquement traités de manière identique. Certaines formules comprennent les annexes jusqu’à une surface totale donnée ; d’autres exigent leur mention individuelle ou une extension payante, notamment lorsque leur contenu présente une valeur élevée.
Dans notre exemple, Claire découvre que son contrat mentionne un garage, mais pas l’atelier ajouté ensuite au fond du terrain. Elle transmet à son assureur les caractéristiques du bâtiment et demande une confirmation écrite de sa prise en compte, plutôt que de s’appuyer uniquement sur un échange téléphonique.
Décrire précisément le bâtiment et son utilisation réelle
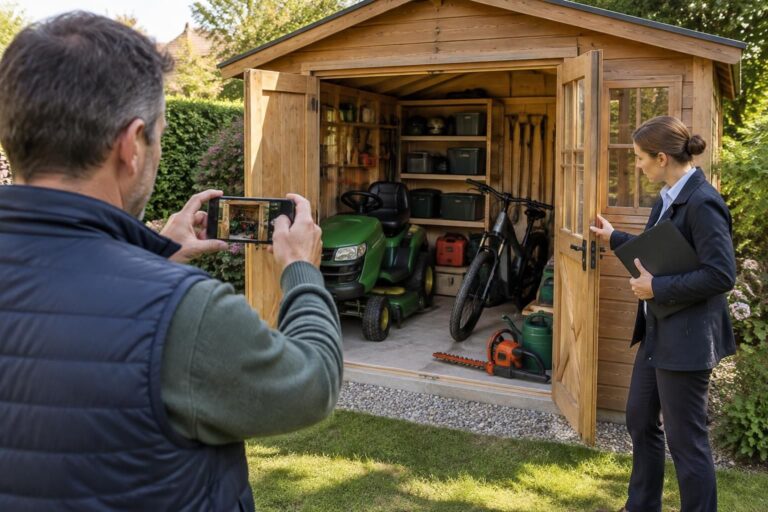
La déclaration doit permettre de comprendre ce qui est assuré : adresse, distance par rapport au logement, dimensions, matériaux des murs, couverture, ouvertures et dispositifs de fermeture. Des photographies d’ensemble facilitent l’étude du dossier, particulièrement lorsque la construction est légère ou comporte une importante surface vitrée accessible depuis le jardin.
L’usage compte tout autant. Un espace réservé aux outils domestiques ne présente pas les mêmes besoins qu’un atelier de réparation rémunérée, un lieu de stockage commercial ou un bureau professionnel. Une activité professionnelle et ses équipements doivent être signalés, car une formule destinée à la vie privée peut les exclure ou les couvrir très partiellement.
Il faut aussi indiquer si certains objets appartiennent à un employeur, sont loués ou ont été confiés par un proche. La présence physique d’une machine dans une annexe ne suffit pas à établir qu’elle entre dans la catégorie des biens garantis ; son propriétaire et les circonstances de sa détention peuvent modifier la réponse.
Obtenir un avenant cohérent avec les risques du cabanon
Une fois les informations transmises, l’objectif est d’obtenir un document indiquant clairement l’étendue de la couverture. Il peut s’agir de conditions particulières actualisées ou d’un avenant précisant le bâtiment concerné, les capitaux retenus, les événements assurés et les éventuelles obligations de prévention.
Cette vérification doit distinguer la construction et les biens qu’elle contient. Une garantie incendie applicable aux murs ne signifie pas nécessairement que les équipements bénéficient d’une protection contre le cambriolage ; de même, une couverture des objets n’assure pas automatiquement la remise en état de la toiture.
Claire demande ainsi une réponse à une situation concrète : « Si la porte est forcée et que mes machines disparaissent, quels montants et quelles conditions s’appliquent ? » Une question circonstanciée révèle mieux les limites du contrat qu’une demande générale portant simplement sur une annexe prétendument couverte.
La déclaration à l’assureur reste distincte des formalités d’urbanisme et des éventuelles obligations fiscales. Les documents administratifs ne remplacent pas l’accord contractuel, et la souscription d’une garantie ne régularise pas une construction ; il faut traiter séparément ces démarches lorsque la situation du bâtiment le nécessite.
Un agrandissement, une transformation en atelier ou une hausse importante de la valeur stockée justifient ensuite une nouvelle vérification. La bonne couverture commence par une description fidèle du risque : c’est sur cette base que l’on peut examiner utilement les garanties et leurs plafonds.
Choisir les garanties pour un abri de jardin et du matériel coûteux
Distinguer les dommages au bâtiment et la perte des équipements
Le choix des garanties doit partir de scénarios précis. Un arbre tombe sur le toit, un départ de feu détruit l’atelier ou une tentative d’intrusion endommage la porte : ces événements ne mobilisent pas nécessairement les mêmes dispositions, même lorsqu’ils concernent tous le même bâtiment.
Pour la structure, examinez notamment l’incendie, les événements climatiques, les dégâts des eaux selon leur définition contractuelle et les dommages liés à une effraction. Pour les objets entreposés, vérifiez séparément les événements couverts et les exclusions : une garantie portant sur les dépendances peut comporter un traitement particulier de leur contenu.
Claire souhaite surtout protéger une scie stationnaire et plusieurs appareils sur batterie. Elle constate que son inquiétude principale concerne le cambriolage, alors que la formule proposée met surtout en avant les dégâts causés par le feu ; cette différence l’amène à demander une option adaptée plutôt qu’à choisir uniquement selon le tarif.
Lire les conditions de vol et les exclusions de l’assurance
La garantie vol mérite une lecture attentive : couvre-t-elle explicitement une annexe non communicante ? Exige-t-elle une effraction caractérisée, certains types de fermeture ou une occupation régulière de la résidence ? Les réponses doivent apparaître dans les documents contractuels, avec les conditions particulières éventuellement applicables à cette construction.
Le vol dans un bâtiment fermé ne doit pas être confondu avec la disparition d’un appareil laissé dehors. Une tondeuse rangée derrière une porte verrouillée, un outil oublié sous un auvent et un robot circulant sur la pelouse correspondent à trois situations distinctes ; la couverture à l’extérieur doit être vérifiée expressément.
Il faut également rechercher les limites concernant les cycles, les batteries, les instruments de précision ou le matériel professionnel. Une formule peut prévoir un plafond général confortable tout en imposant une restriction beaucoup plus basse à une catégorie particulière, ce qui rend nécessaire une garantie dédiée pour certains équipements.
| Situation à couvrir | Point à vérifier au contrat | Question utile à poser |
|---|---|---|
| Incendie de l’annexe | Couverture du bâtiment et des objets | Les deux capitaux sont-ils suffisants ? |
| Vol après effraction | Éligibilité des dépendances et protections exigées | Cette porte satisfait-elle aux conditions ? |
| Robot dérobé sur la pelouse | Garantie hors bâtiment fermé | La circulation dans le jardin est-elle couverte ? |
| Infiltration par la toiture | Événement garanti et exclusions d’entretien | La cause précise du dommage entre-t-elle dans la garantie ? |
| Machine utilisée professionnellement | Usage et catégorie de biens admis | Une assurance professionnelle est-elle nécessaire ? |
Comparer des devis sur des situations identiques
Comparer les prix n’a de sens qu’à périmètre équivalent. Demandez à chaque interlocuteur de chiffrer les mêmes valeurs, les mêmes événements et les mêmes franchises ; sinon, une cotisation apparemment avantageuse peut simplement correspondre à l’absence de protection contre votre principal risque.
Les exclusions demandent également une attention concrète. L’humidité progressive, la corrosion, l’usure, les nuisibles ou le défaut d’entretien ne sont pas assimilables automatiquement à un accident garanti ; une fuite ancienne ayant détérioré des outils peut recevoir un traitement différent d’un dégât soudain entrant dans les conditions prévues.
Ne supposez pas non plus que la casse accidentelle ou la panne d’une machine sont comprises. Si Claire laisse tomber son appareil en bricolant, la présence d’une assurance contre l’incendie et le cambriolage n’apporte aucune réponse à elle seule ; une couverture spécifique peut être nécessaire selon la valeur et l’usage.
Enfin, vérifiez les conditions de réparation ou de reconstruction du local : frais de déblaiement, justificatifs demandés et éventuelles modalités de remboursement différé. Un bon contrat répond à des événements identifiés, pas seulement à une liste de garanties séduisante ; reste alors à déterminer combien chaque bien serait effectivement indemnisé.
Évaluer le contenu de l’abri et calculer les plafonds d’indemnisation
Établir un inventaire du matériel avec des preuves exploitables
Un inventaire du matériel sert à choisir un capital adapté avant tout incident et à documenter une demande d’indemnisation ensuite. Il doit distinguer les appareils principaux, leurs accessoires, les batteries, les chargeurs et les équipements complémentaires : pris séparément, certains éléments semblent secondaires, mais leur remplacement représente rapidement plusieurs centaines d’euros.
Claire prépare un dossier par catégorie plutôt qu’une photographie générale de son atelier. Pour chaque machine, elle relève la marque, la référence, le numéro de série, la date d’acquisition et le prix payé ; elle ajoute des images suffisamment précises pour permettre une identification sans ambiguïté.
Les factures sont particulièrement utiles, sans constituer nécessairement l’unique preuve recevable. Des confirmations de commande, relevés de paiement, photographies anciennes, documents d’entretien ou certificats de garantie peuvent compléter le dossier ; pour un objet acheté d’occasion, une attestation de vente détaillée aide à établir son origine et ses caractéristiques.
- Identifier chaque équipement avec sa référence et son numéro de série.
- Conserver les justificatifs disponibles, y compris pour les accessoires coûteux.
- Photographier les biens et leur rangement sans se limiter à une vue d’ensemble.
- Actualiser les valeurs lors des achats importants et des remplacements.
- Sauvegarder une copie hors du cabanon, dans un espace numérique sécurisé ou un autre lieu.
Distinguer valeur d’achat, vétusté et valeur à neuf
Le montant dépensé à l’origine n’est pas toujours celui qui sera remboursé. Selon les modalités retenues, l’assureur peut appliquer une vétusté liée à l’âge et à l’état, prévoir une indemnisation en valeur à neuf sous conditions, ou utiliser une autre base définie dans les documents de souscription.
Une promesse commerciale de remplacement doit donc être rapprochée de ses modalités : limite d’ancienneté, obligation de rachat, délai pour produire une facture ou versement en plusieurs étapes. La valeur à neuf n’équivaut pas systématiquement à un paiement intégral immédiat, notamment lorsque certains justificatifs doivent être fournis après le règlement initial.
Pour une machine ancienne devenue difficile à trouver, recherchez aussi le prix d’un équipement actuel présentant des caractéristiques comparables. Cette démarche ne fixe pas à elle seule la somme due, mais permet de discuter sur une base concrète et d’éviter de confondre valeur sentimentale, rareté et règle contractuelle d’évaluation.
Repérer les sous-plafonds et mesurer l’effet de la franchise
Supposons, à titre d’exemple, que Claire possède 12 000 euros d’équipements, alors que son contrat limite à 8 000 euros l’indemnisation des biens entreposés dans les annexes. Même si le capital mobilier global du logement est beaucoup plus élevé, cette limite spécifique peut suffire à créer un écart important.
Dans un calcul simplifié, si le dommage retenu atteint ce plafond de 8 000 euros et qu’une franchise de 300 euros s’applique ensuite, le règlement atteint 7 700 euros. Cet exemple suppose l’absence d’autres limites ou ajustements ; l’ordre de calcul et les modalités exactes restent ceux du contrat.
Une limite par objet peut également produire un résultat inattendu. Un vélo estimé à 4 000 euros ne sera pas nécessairement remboursé à cette hauteur si la catégorie correspondante est plafonnée à 1 500 euros, même lorsque la somme totale assurée paraît suffisante pour l’ensemble du rangement.
Prévoyez enfin une révision régulière du dossier, particulièrement après l’achat d’un équipement haut de gamme. Une sous-évaluation peut avoir des conséquences selon les stipulations applicables et les circonstances de déclaration ; mieux vaut demander par écrit comment le capital doit être déterminé et si une règle proportionnelle est prévue.
La méthode la plus fiable consiste à rapprocher, ligne par ligne, les valeurs estimées des plafonds réellement disponibles. Ce n’est pas le capital le plus élevé affiché sur le devis qui compte, mais celui qui s’applique effectivement à vos biens ; la prévention doit ensuite être alignée sur ces engagements.
Sécurisation de l’abri de jardin : quelles protections contre le vol ?
Renforcer les accès avant d’installer des équipements électroniques
La sécurisation commence par les points d’entrée et la résistance de l’ensemble du bâtiment. Une porte robuste n’apporte qu’un bénéfice limité si son encadrement se déforme facilement, si les fixations sont accessibles ou si une fenêtre voisine s’ouvre sans effort ; l’objectif consiste à retarder l’intrusion de manière cohérente.
Une serrure renforcée doit donc être choisie avec des paumelles, une gâche et un support adaptés. Avant de commander, demandez à l’assureur s’il impose un nombre de points de fermeture, une certification ou un dispositif particulier : une amélioration techniquement utile ne correspond pas nécessairement à l’exigence précise du contrat.
Claire avait prévu un cadenas très résistant sur une patte vissée dans une fine planche. Un professionnel lui propose plutôt de consolider le cadre et la fixation ; cette intervention illustre une règle simple : le niveau de résistance dépend souvent du composant le plus fragile, non du prix du verrou seul.
Associer ancrage, détection et surveillance du jardin
Pour les biens facilement transportables, un ancrage au sol relié à un antivol adapté constitue une seconde barrière. Son efficacité dépend du support, de la fixation et de la chaîne ou du dispositif utilisé ; sur un plancher léger, une solution conçue pour une dalle béton ne peut pas être transposée sans vérification.
Une alarme peut détecter l’ouverture ou la présence d’un intrus, mais elle doit pouvoir fonctionner dans les conditions réelles de l’annexe. Contrôlez l’alimentation, l’autonomie, la portée radio, la transmission des alertes et les températures admises ; une notification inaccessible sur un téléphone hors réseau ne permet pas une réaction rapide.
La caméra de surveillance apporte un moyen de vérification complémentaire, sans remplacer une fermeture mécanique. Orientez-la vers votre propriété, sans filmer la voie publique ni les espaces privés des voisins, et renseignez-vous sur les obligations applicables lorsque des personnes interviennent régulièrement sur place, notamment dans un cadre professionnel.
Un éclairage détecteur de mouvement rend les abords plus visibles et facilite certains enregistrements nocturnes. Son réglage doit éviter les déclenchements permanents et les nuisances pour le voisinage ; un faisceau correctement dirigé vers l’accès est souvent plus utile qu’un projecteur puissant qui éblouit la zone observée.
Faire correspondre la protection antivol aux conditions du contrat
L’ensemble doit constituer une protection antivol proportionnée aux valeurs stockées et aux contraintes du terrain. Les appareils connectés ne garantissent ni l’absence de cambriolage ni une réduction automatique de cotisation ; demandez quels équipements sont exigés, lesquels sont simplement recommandés et quelles preuves d’installation doivent être conservées.
Si une protection constitue une condition de garantie, faites préciser son fonctionnement attendu pendant les absences. Les conséquences d’un dispositif non activé ou non conforme dépendent des clauses et du droit applicable : il serait trompeur de considérer qu’un oubli entraîne toujours le même refus, ou qu’il reste systématiquement sans effet.
La discrétion complète les équipements : évitez de laisser les emballages d’outillage haut de gamme visibles, rangez les appareils après utilisation et limitez les vues directes depuis l’extérieur. Pour Claire, poser un film occultant adapté sur une vitre permet de conserver la lumière sans exposer en permanence le contenu de l’atelier.
Enfin, testez périodiquement les alertes et inspectez les fixations, notamment après l’hiver ou des travaux. Une protection entretenue, adaptée au bâtiment et conforme aux engagements déclarés vaut mieux qu’une accumulation de gadgets ; conserver les preuves de ces précautions sera également utile si un incident survient.
Déclarer un sinistre dans un abri indépendant et défendre son indemnisation
Réagir après un cambriolage ou des dommages dans le cabanon
Après une découverte d’effraction, la priorité reste la sécurité des personnes. N’entrez pas si une présence suspecte ou un danger électrique est possible ; contactez les services compétents selon la situation, puis prenez les mesures conservatoires nécessaires sans détruire inutilement les traces susceptibles d’aider à comprendre les circonstances.
En cas de vol, déposez plainte rapidement et prévenez l’assureur dans le délai contractuel. En France, ce délai ne peut généralement pas être inférieur à deux jours ouvrés pour le vol et à cinq jours ouvrés pour les autres sinistres, sous réserve des régimes particuliers ; il court à partir de la connaissance de l’événement.
N’attendez pas de disposer de toutes les factures pour effectuer cette déclaration initiale. Claire transmet d’abord les circonstances connues et une première liste des objets manquants, puis complète son dossier ; elle évite ainsi de retarder le signalement pendant qu’elle recherche une preuve d’achat ancienne.
Documenter les circonstances et conserver les preuves utiles
Photographiez les accès, les traces d’effraction, les dommages intérieurs et les éventuelles ouvertures pratiquées dans les parois. Gardez les éléments endommagés lorsque cela reste possible et sûr, ainsi que les factures des mesures d’urgence ; avant une réparation définitive, demandez les instructions nécessaires, sauf intervention indispensable pour prévenir un danger ou une aggravation.
Le dossier peut réunir la déclaration circonstanciée, le récépissé de plainte, l’inventaire actualisé, les justificatifs de valeur et les devis de remise en état. Ajoutez les documents montrant les protections installées si elles sont pertinentes : facture de pose, référence du verrou, photographies antérieures ou historique d’entretien du système de détection.
Des images enregistrées peuvent aussi être utiles, à condition de les préserver rapidement avant leur effacement automatique. Conservez une copie intacte et transmettez-la aux interlocuteurs habilités plutôt que de diffuser publiquement des visages ou des accusations ; la recherche des auteurs et l’évaluation assurantielle répondent à des démarches distinctes.
Restez précis sur ce qui a été constaté et ce qui demeure inconnu. Indiquer qu’une porte a été retrouvée ouverte n’est pas la même chose qu’affirmer un mode opératoire non établi ; un récit factuel, cohérent et documenté facilite l’examen du dossier sans qu’il soit nécessaire de combler les zones inexpliquées.
Comprendre le calcul proposé et contester un désaccord
Lorsque l’évaluation arrive, comparez-la à votre propre liste : objets retenus, valeur attribuée, vétusté, plafonds, franchise et éventuels remboursements différés. Demandez un détail écrit si une somme globale ne permet pas de comprendre le calcul ; une différence peut provenir d’une pièce manquante aussi bien que d’une limite contractuelle.
Si une exclusion ou une obligation de sécurité est invoquée, demandez la clause exacte et l’explication de son application aux faits. Un simple désaccord ne prouve pas une erreur de traitement, mais une réponse motivée permet d’identifier le point à discuter, par exemple la qualification d’un local ou la catégorie d’un équipement.
Claire constate ainsi que deux batteries avaient été oubliées dans l’estimation, alors qu’elles figuraient sur ses factures. Elle transmet un relevé corrigé et demande un réexamen ciblé ; cette démarche précise est plus efficace qu’une contestation générale du montant, car elle rattache chaque demande à une preuve identifiable.
Lorsque le différend persiste, utilisez la procédure de réclamation indiquée par l’assureur, puis envisagez le médiateur compétent lorsque les conditions de saisine sont réunies. Une contre-expertise peut aussi être pertinente selon l’enjeu, mais il faut vérifier son coût, les modalités prévues et l’éventuelle prise en charge d’honoraires.
Après règlement, mettez à jour les valeurs et les équipements remplacés avant de reconstituer le stock. La qualité de l’indemnisation se prépare dès la souscription, puis se défend par des justificatifs précis et des échanges conservés par écrit.
Un abri de jardin indépendant est-il automatiquement couvert par l’assurance habitation ?
Non. La couverture dépend de la définition des dépendances, des surfaces admises et des déclarations enregistrées. Faites confirmer par écrit la garantie du bâtiment et celle de son contenu, notamment contre le vol.
Faut-il une assurance spécifique pour des outils professionnels entreposés chez soi ?
Une couverture adaptée à l’usage professionnel peut être nécessaire. Déclarez l’activité, la propriété des équipements et leur valeur : une assurance destinée aux biens privés ne couvre pas automatiquement les machines utilisées pour travailler.
Une alarme suffit-elle pour être indemnisé après un cambriolage ?
Non. L’indemnisation dépend des événements garantis, des plafonds et des conditions contractuelles. Une alarme ne remplace pas les fermetures éventuellement exigées, et son installation ne crée pas à elle seule une garantie vol.
Peut-on être indemnisé sans facture d’achat ?
L’absence de facture ne signifie pas automatiquement une absence d’indemnisation. Rassemblez les autres preuves disponibles : photographies, relevés de paiement, confirmations de commande, numéros de série ou attestations de vente. Leur portée sera examinée selon le dossier et les règles applicables.
Un robot tondeuse est-il assuré lorsqu’il fonctionne dans le jardin ?
La garantie des objets rangés dans une dépendance ne couvre pas nécessairement leur utilisation à l’extérieur. Vérifiez expressément la protection du robot sur la pelouse, ses limites territoriales, les événements couverts et les dispositifs antivol demandés.