Un abonnement de 150 euros par mois peut sembler rassurant : la recette revient régulièrement, le client connaît son interlocuteur et les interventions paraissent prévisibles. Pourtant, quelques dépannages supplémentaires, des trajets dispersés ou des fournitures oubliées suffisent à absorber une grande partie du gain attendu. La rentabilité se mesure sur tout le cycle de service, pas seulement sur le montant facturé.
Prenons le cas fictif d’Atelier Nova, une petite entreprise qui entretient les équipements techniques de commerces de proximité. Son dirigeant veut savoir quels engagements développer, lesquels réorganiser et à quelles conditions renouveler les dossiers fragiles. Son outil de pilotage doit répondre à trois questions très concrètes : combien chaque client rapporte-t-il réellement, quelles ressources mobilise-t-il et que faut-il changer avant la prochaine échéance ?
Calculer la rentabilité de chaque contrat de maintenance sur une base fiable
Le premier travail consiste à choisir une unité d’observation stable. Pour Atelier Nova, chaque engagement reçoit un identifiant unique, utilisé sur les devis, les interventions, les achats et les factures ; cette continuité évite de disperser les informations entre plusieurs noms de sites ou de responsables.
La période étudiée compte également. Un mois sans dépannage peut donner une impression trompeuse de réussite, alors qu’une opération préventive importante est prévue au trimestre suivant : une lecture annuelle, complétée par un suivi mensuel, restitue mieux l’économie des contrats récurrents.
Distinguer chiffre d’affaires, contribution et marge bénéficiaire
Le chiffre d’affaires représente les prestations acquises sur la période, exprimées hors taxes lorsque l’entreprise collecte la TVA. Il ne correspond ni automatiquement aux encaissements ni au bénéfice : une facture annuelle réglée en janvier finance encore les obligations des onze mois suivants.
Une première mesure consiste à soustraire les charges directement attribuables au dossier : personnel mobilisé, trajets, pièces et éventuelle sous-traitance. Cette contribution montre ce que la relation commerciale laisse pour financer la structure, mais elle ne doit pas être présentée comme un résultat complet.
Pour obtenir une vision plus large, Atelier Nova affecte ensuite une quote-part de ses dépenses communes. Son calcul de gestion devient : résultat du contrat = chiffre d’affaires HT − charges directes − quote-part des charges communes ; le taux de marge sur chiffre d’affaires correspond à ce résultat divisé par les ventes HT.
Cette convention doit être écrite et conservée dans le temps. L’expression marge bénéficiaire désigne ici un résultat analytique avant impôt, fondé sur les règles d’affectation retenues, et non le bénéfice net comptable de l’entreprise.
Construire un exemple chiffré utilisable au quotidien
Un commerce verse 150 euros HT par mois à Atelier Nova, soit 1 800 euros sur douze mois. Le forfait comprend six passages planifiés et une assistance définie dans le document commercial ; les montants ci-dessous sont fictifs, mais leur construction est directement réutilisable.
| Élément annuel | Base retenue | Montant HT |
|---|---|---|
| Chiffre d’affaires | 12 mensualités de 150 € | 1 800 € |
| Main-d’œuvre directe | 12 heures à 42 € | 504 € |
| Frais de véhicule | 6 déplacements à 18 € | 108 € |
| Pièces et consommables | Achats affectés au site | 120 € |
| Outils affectés | Quote-part annuelle | 72 € |
| Charges communes | Quote-part annuelle | 180 € |
| Coût total | Ensemble des dépenses retenues | 984 € |
| Résultat analytique | 1 800 € − 984 € | 816 € |
| Taux de marge sur chiffre d’affaires | 816 € ÷ 1 800 € | 45,3 % |
Le coût horaire de 42 euros comprend ici la rémunération chargée du personnel intervenant, rapportée à une capacité productive réaliste. Il exclut les postes ajoutés séparément dans le tableau : les compter à nouveau dans ce taux gonflerait artificiellement les dépenses.
Une règle d’affectation imparfaite mais explicite vaut mieux qu’une précision apparente impossible à vérifier. Atelier Nova utilise, par exemple, les heures prévues pour répartir certaines dépenses administratives, puis vérifie chaque trimestre si cette clé reste représentative.
Ce socle permet déjà de comparer deux clients qui paient le même abonnement sans solliciter les mêmes ressources. Le bon point de départ n’est pas le prix affiché, mais le résultat obtenu après une affectation cohérente de toutes les charges.
Organiser le suivi des coûts et du temps de travail sans alourdir les interventions
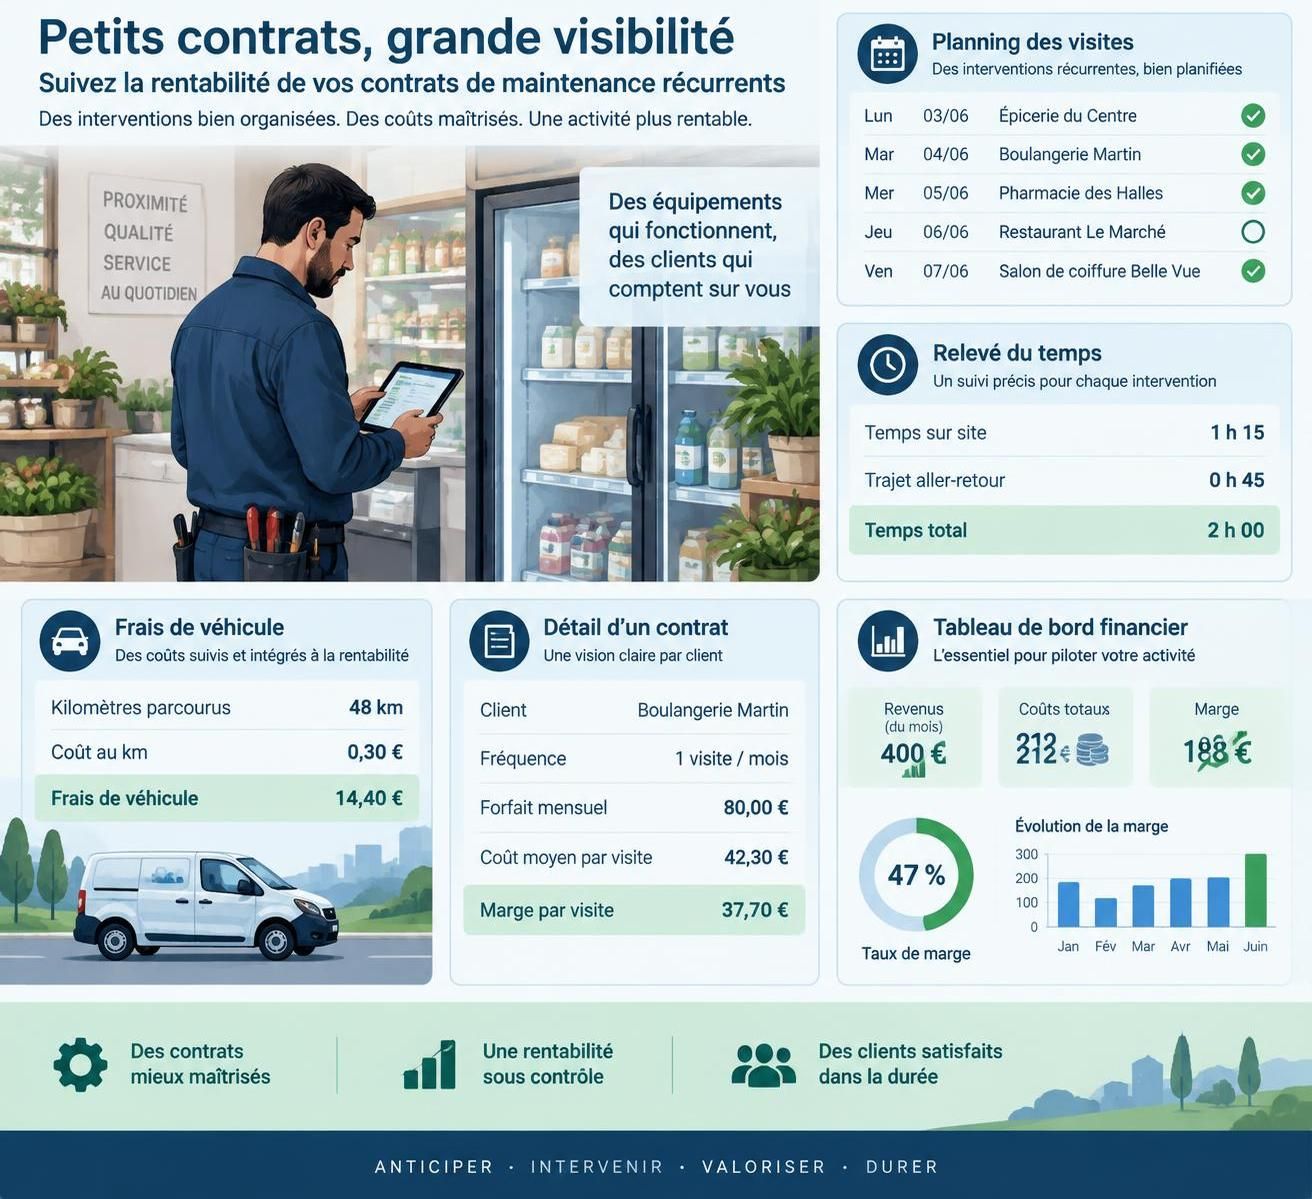
Une fois la méthode de calcul fixée, la difficulté devient opérationnelle : comment obtenir des données suffisamment complètes sans transformer chaque visite en exercice administratif ? Atelier Nova adopte une règle simple : la saisie doit se faire au moment de l’action, depuis un formulaire court accessible sur téléphone.
Chaque enregistrement est rattaché au bon site et distingue le déplacement, l’intervention et la gestion associée. Le temps de travail ne se limite pas aux minutes passées devant l’équipement : préparer une pièce, répondre à une demande technique ou rédiger un compte rendu mobilise aussi une ressource.
Capturer les petites tâches qui érodent la rentabilité
Dans notre exemple, les douze heures annuelles comprennent neuf heures sur place, deux heures de trajet et une heure de préparation ou d’administration dédiée. Cette décomposition rend les écarts compréhensibles : un dépassement peut venir d’un équipement vieillissant, d’un accès difficile ou d’échanges trop nombreux avec le client.
Un appel de huit minutes paraît anodin. Répété plusieurs fois par mois sur plusieurs dizaines de dossiers, il représente pourtant une charge significative ; l’objectif n’est pas de chronométrer chaque seconde, mais d’enregistrer les demandes assez précisément pour reconnaître leur répétition.
- Identifier le dossier : client, site, équipement concerné et référence de l’engagement.
- Qualifier l’action : visite préventive, dépannage, assistance à distance ou reprise après intervention.
- Mesurer les ressources : durée, kilomètres, fournitures consommées et recours à un prestataire.
- Préciser le statut commercial : inclus dans le forfait, facturable séparément ou à vérifier.
- Expliquer l’écart : attente sur place, défaut d’accès, pièce manquante ou incident inhabituel.
Ces champs servent à décider, pas à surveiller inutilement les équipes. Si une information n’alimente aucune action et n’est nécessaire à aucune obligation, sa collecte mérite d’être simplifiée ; à l’inverse, l’absence du motif d’intervention rend presque impossible toute correction du périmètre commercial.
Séparer les coûts de déplacement de la main-d’œuvre
Les coûts de déplacement combinent deux dimensions distinctes : le temps du salarié pendant le trajet et les dépenses liées au véhicule. Dans le tableau précédent, les deux heures de route figurent déjà dans les douze heures rémunérées, tandis que les 108 euros couvrent seulement la composante automobile.
Cette séparation évite un double comptage fréquent. Une entreprise qui utilise un tarif kilométrique intégrant certains frais de véhicule doit vérifier ce qu’il couvre avant d’y ajouter carburant, entretien ou assurance ; les conventions retenues doivent rester homogènes entre les dossiers comparés.
Les pièces nécessitent la même discipline. Un composant prélevé dans le stock n’est pas gratuit : son coût doit être affecté lors de sa consommation, même si son achat remonte au mois précédent et concernait initialement plusieurs sites.
Le suivi des coûts gagne aussi à distinguer une dépense exceptionnelle d’un fonctionnement habituel. Lorsqu’Atelier Nova remplace une pièce rarement défaillante, le dirigeant conserve la charge réelle dans les résultats et ajoute une explication ; il ne l’efface pas simplement pour améliorer l’indicateur.
Chaque semaine, dix minutes suffisent alors pour repérer les fiches incomplètes et rattacher les achats orphelins. Attendre la clôture annuelle ferait perdre les détails utiles : qui se souviendra précisément, plusieurs mois plus tard, de la raison d’un second passage ?
Un contrôle mensuel rapproche enfin les interventions enregistrées, les sorties de stock et les factures fournisseurs. Une mesure légère mais régulière révèle davantage de pertes qu’un outil sophistiqué alimenté de façon irrégulière.
Créer des indicateurs de performance pour anticiper les contrats déficitaires
Les données collectées prennent de la valeur lorsqu’elles déclenchent une décision. Le tableau de bord d’Atelier Nova tient sur une page : il présente le réalisé, le budget, une estimation à fin de période et les explications des principaux écarts, plutôt qu’une succession de chiffres sans hiérarchie.
Une lecture exclusivement mensuelle serait dangereuse. Si les visites préventives sont concentrées au printemps, le résultat apparent se dégrade à cette période puis s’améliore artificiellement ensuite ; la comparaison doit tenir compte du calendrier réel des prestations promises.
Choisir des mesures qui débouchent sur une action
Parmi les indicateurs de performance, le taux de marge reste indispensable, mais il ne suffit pas. Deux dossiers peuvent afficher 40 % tout en laissant respectivement 200 et 2 000 euros pour contribuer au fonctionnement de l’entreprise : le montant dégagé et le pourcentage doivent donc être lus ensemble.
Le rapport entre les heures consommées et les heures prévues signale une dérive opérationnelle. Lorsque la moitié du budget annuel est utilisée après trois mois, le responsable vérifie si une intervention lourde était programmée ou si les incidents se multiplient réellement.
Le nombre de passages non planifiés apporte un éclairage différent. Une augmentation peut révéler un matériel vieillissant, un défaut récurrent non résolu ou une mauvaise utilisation ; chaque cause appelle une réponse distincte, du remplacement d’un composant à une courte formation du personnel du commerce.
Enfin, les prestations supplémentaires non facturées et les créances échues renseignent deux risques séparés. Les premières diminuent le revenu obtenu pour le service rendu ; les secondes pèsent sur la trésorerie et peuvent conduire à constater une perte si leur recouvrement devient compromis.
Projeter le résultat annuel plutôt que constater les dégâts
Après six mois, Atelier Nova relève trois heures d’intervention supplémentaires sur le commerce de notre exemple. Elles représentent 126 euros de main-d’œuvre ; un trajet additionnel de 18 euros et 36 euros de fournitures portent le surcoût total à 180 euros.
Si les autres hypothèses restent inchangées, les dépenses annuelles passent de 984 à 1 164 euros. Le résultat prévisionnel tombe alors à 636 euros, soit 35,3 % du chiffre d’affaires, contre 45,3 % initialement : quelques événements ont absorbé dix points de marge.
Cette projection n’exige pas un logiciel complexe. Elle repose sur une formule accessible : charges déjà constatées, plus interventions restant à effectuer, plus dépenses connues non encore enregistrées, plus estimation documentée des incidents attendus.
Il faut toutefois éviter de prolonger mécaniquement une anomalie. Si les trois heures supplémentaires ont permis de résoudre définitivement un défaut identifié, leur répétition n’a pas à être supposée ; si la cause demeure, le budget restant doit intégrer un risque cohérent avec l’historique.
Atelier Nova définit des seuils d’alerte adaptés à sa structure et à ses objectifs. Un dossier sous la cible déclenche une revue, mais pas automatiquement une hausse tarifaire : l’équipe examine d’abord les données, les obligations à venir et les possibilités d’amélioration.
Une ligne de commentaire accompagne chaque alerte : cause probable, action retenue, responsable et date de vérification. Sans cette discipline, les mêmes écarts reviennent au comité suivant et le tableau de bord devient un document que tout le monde consulte sans rien changer.
La revue mensuelle traite les anomalies récentes, tandis qu’un examen trimestriel compare les familles d’équipements et les zones géographiques. Un indicateur utile ne décrit pas seulement ce qui s’est passé : il montre où agir avant que la perte ne s’installe.
Sécuriser la facturation et le périmètre des contrats récurrents
Une prestation peut être bien exécutée et correctement mesurée tout en restant insuffisamment rémunérée. Le problème vient alors du décalage entre ce que le client pense avoir acheté et ce que le fournisseur avait prévu de délivrer ; les petits forfaits sont particulièrement sensibles à ces malentendus répétés.
Chez Atelier Nova, le mot « assistance » figurait autrefois sans autre précision dans certaines propositions. Les commerçants y voyaient une disponibilité étendue, tandis que l’entreprise avait budgété quelques échanges courts : une promesse floue devient rapidement une charge difficile à maîtriser.
Décrire les prestations incluses et les interventions supplémentaires
Un périmètre exploitable précise les équipements couverts, la fréquence des passages, les horaires de service et la nature des opérations prévues. Il distingue également l’accusé de réception d’une demande, le délai d’intervention et le délai de remise en service, qui ne désignent pas le même engagement.
Les fournitures méritent une attention particulière. Le texte peut prévoir certains consommables inclus, un plafond défini ou une facturation séparée des pièces, mais cette règle doit être compréhensible et cohérente avec le prix ; promettre implicitement un remplacement illimité expose à des dépenses disproportionnées.
Les situations hors périmètre sont décrites à partir d’exemples concrets : ajout d’un appareil, déplacement demandé hors plage prévue ou réparation après une dégradation extérieure. Il ne s’agit pas d’accumuler les exclusions, mais de permettre au client d’anticiper les conséquences financières d’une demande.
Avant une opération supplémentaire, le technicien transmet une description et obtient l’accord requis selon le processus prévu. Une validation traçable protège la relation commerciale : personne ne découvre après coup une dépense qu’il croyait comprise dans son abonnement.
Relier les interventions à la facturation sans rupture
La facturation doit partir des conditions signées et des prestations réellement réalisées. Chaque mois, Atelier Nova rapproche les échéances attendues des factures émises, puis contrôle les interventions marquées « facturable séparément » pour vérifier qu’elles ont été traitées ou explicitement abandonnées.
Ce dernier point évite les oublis discrets. Une petite fourniture offerte ponctuellement peut relever d’un choix commercial pertinent ; la même gratuité répétée sans suivi constitue une remise invisible, dont personne ne connaît plus le montant annuel.
Le suivi distingue aussi les sommes acquises, facturées et encaissées. Un paiement reçu d’avance améliore la trésorerie sans effacer les obligations futures, tandis qu’une échéance impayée ne signifie pas que le service n’a engendré aucune recette comptable ; les écritures et éventuelles dépréciations doivent suivre les règles applicables.
Les retards de règlement appellent un processus gradué : vérification de la réception, rappel, relance documentée et traitement du litige éventuel. Une référence de commande manquante peut bloquer le paiement aussi sûrement qu’un désaccord technique, avec une solution pourtant très différente.
Pour les renouvellements, l’entreprise prépare un relevé simple des visites, incidents résolus et recommandations. Ce document rend le service visible et permet de discuter d’une évolution du prix ou du périmètre sur des faits, plutôt que sur une impression générale de satisfaction.
Les nouvelles conditions, les modalités de révision et les éventuelles restrictions doivent respecter l’accord existant et le cadre juridique applicable. Une relation économiquement saine repose autant sur une promesse précise que sur la capacité à facturer correctement ce qui a été convenu.
Utiliser l’analyse de rentabilité pour ajuster les prix et développer les bons contrats
Le diagnostic doit finalement guider des choix commerciaux et opérationnels. Augmenter tous les tarifs de manière uniforme serait simple, mais peu pertinent : certains sites consomment trop de ressources, d’autres souffrent surtout d’une mauvaise organisation, tandis que plusieurs restent attractifs malgré un abonnement modeste.
Atelier Nova croise donc résultat financier, prévisibilité des interventions, localisation et facilité de gestion. Cette analyse de rentabilité permet de différencier un client structurellement coûteux d’une relation temporairement pénalisée par un incident isolé ; la réponse ne sera pas la même.
Calculer un prix cible à partir des charges prévisionnelles
Reprenons le dossier dont le coût annuel estimé atteint désormais 1 164 euros. Si l’entreprise vise une marge de 40 % sur chiffre d’affaires, le prix requis se calcule ainsi : 1 164 ÷ (1 − 0,40) = 1 940 euros HT par an, soit environ 161,67 euros par mois.
Ajouter simplement 40 % au coût ne donnerait pas le même résultat. Un prix de 1 629,60 euros, obtenu par cette majoration, ne laisserait que 28,6 % de marge sur les ventes ; cette confusion entre taux de majoration et taux de marge peut fausser durablement une grille tarifaire.
Un abonnement fixé à 166 euros mensuels représenterait 1 992 euros annuels et dégagerait 828 euros, soit environ 41,6 %, sous les mêmes hypothèses de dépenses. Ce montant constitue une base de décision, pas un tarif automatiquement acceptable : il faut encore examiner la valeur du service et les conditions du marché.
Une autre solution consiste à conserver une formule accessible avec un périmètre plus resserré. Atelier Nova peut proposer une offre préventive standard et une formule comprenant davantage d’assistance, à condition d’expliquer clairement les différences et de ne pas diminuer unilatéralement les obligations déjà souscrites.
Améliorer l’organisation avant de renoncer à un client
Le regroupement géographique constitue souvent un levier immédiat. Économiser trente minutes sur chacune de six tournées libère trois heures annuelles ; à 42 euros l’heure, cela représente 126 euros de capacité productive valorisée, auxquels peuvent s’ajouter des frais automobiles évités.
Attention toutefois à la nature du gain : ces heures libérées ne réduisent pas automatiquement la paie versée. Elles améliorent réellement le résultat si elles permettent de produire davantage avec la même équipe, d’éviter des heures supplémentaires ou d’adapter les ressources disponibles.
La standardisation apporte un autre bénéfice. Une liste de vérifications adaptée à l’appareil, une préparation des pièces avant départ et des consignes d’accès confirmées limitent les retours inutiles ; une panne récurrente mérite quant à elle une correction de cause plutôt qu’une succession de dépannages identiques.
L’analyse doit aussi rester prospective. Si le coût horaire passe de 42 à 46 euros, les douze heures prévues coûtent 48 euros supplémentaires ; toutes choses égales par ailleurs, le résultat initial de 816 euros descend à 768 euros, soit 42,7 % des ventes.
Enfin, le portefeuille doit être examiné dans son ensemble. Plusieurs engagements modestes peuvent former une tournée très performante, tandis qu’un client apparemment généreux immobilise un technicien loin des autres sites ; la contribution par heure mobilisée complète utilement la marge par dossier.
Pour chaque situation fragile, Atelier Nova consigne une décision et une échéance : réorganiser les passages, proposer un équipement plus fiable, négocier un ajustement ou ne pas renouveler selon les conditions applicables. Le meilleur développement commercial consiste à reproduire les services maîtrisés, pas à multiplier les abonnements dont les coûts restent inconnus.
À quelle fréquence vérifier la rentabilité d’un petit contrat de maintenance ?
Un contrôle mensuel permet de repérer les dépassements et les oublis de facturation. Complétez-le par une projection annuelle et une revue trimestrielle du portefeuille, en tenant compte des visites encore à réaliser.
Faut-il comptabiliser le temps de trajet dans le coût du service ?
Oui. Le temps de trajet mobilise du personnel et doit être valorisé. Les dépenses de véhicule sont suivies séparément, en vérifiant que la méthode choisie ne compte pas deux fois les mêmes frais.
Quel taux de marge viser pour des prestations récurrentes ?
Il n’existe pas de taux universel. La cible dépend des charges couvertes par le calcul, des risques techniques, des engagements de disponibilité et des besoins de l’entreprise. Définissez précisément votre indicateur avant de comparer plusieurs offres.
Un tableur suffit-il pour commencer le suivi ?
Oui, si chaque dossier possède un identifiant unique et si les heures, achats, déplacements et recettes sont renseignés régulièrement. Un logiciel devient intéressant lorsque le volume entraîne des doubles saisies, des oublis ou des difficultés de rapprochement.
Quand faut-il revoir le prix d’un abonnement existant ?
Préparez une révision lorsque les charges prévisionnelles, la fréquence des incidents ou le périmètre demandé ont durablement évolué. Appuyez la discussion sur des données documentées et appliquez les modalités prévues au contrat ainsi que les règles juridiques applicables.